Výpadky čipů, rozbité dodavatelské řetězce nebo energetický šok odezněly. Evropským dodavatelům automobilového průmyslu se přesto příliš neulevilo. Místo jedné mimořádné krize dnes čelí několika dlouhodobým tlakům současně: slabšímu evropskému trhu, vysokým nákladům, nejistým objednávkám, drahým investicím do nových technologií i sílící konkurenci z Číny. Českým firmám tak začíná boj o to, kdo se dokáže přizpůsobit novému normálu.
Ještě před několika lety řešili dodavatelé automobilového průmyslu především výpadky dodavatelských řetězců, nedostatek polovodičů nebo prudký růst cen energií. Dnes je situace jiná. Nejde o jeden mimořádný problém, který odezní a umožní návrat ke starým pořádkům. Dodavatelé se musejí naučit fungovat v prostředí, které bude zřejmě trvale náročnější než před rokem 2020.
Právě tak situaci popisuje letošní studie Boston Consulting Group (BCG) 2026 Global Automotive Supplier Study. Akutní krizová fáze podle ní skončila, dodavatelé ale vstoupili do strukturálně obtížnějšího období charakterizovaného vyššími náklady financování, tlakem na vstupy, geopolitickou nejistotou a proměnou poptávky.
Evropské sdružení dodavatelů CLEPA upozorňuje na pokračující tlak na ziskovost a Sdružení německého automobilového průmyslu VDA na odkládání investic a omezenou ochotu firem rozšiřovat v Německu zaměstnanost. Agentura Reuters opakovaně informuje o restrukturalizačních programech velkých evropských dodavatelů. Podle CLEPA oznámili evropští dodavatelé během posledních dvou let více než 100 tisíc zrušených pracovních míst. Restrukturalizují například Bosch, Continental nebo ZF.
„Odvětví se posunulo za akutní krizovou fázi, ale funguje ve strukturálně náročnějším prostředí. Vyšší úroky, trvalý tlak na náklady, nedostatek lidí, rostoucí čínská konkurence a volatilní geopolitika jsou teď dlouhodobá realita, ne výkyv. To je ten podstatný rozdíl oproti roku 2021,“ shrnuje Petr Knap, odborník na automobilový průmysl.
Méně zakázek, vyšší náklady
Také české firmy zjišťují, že dobré výsledky automobilek automaticky neznamenají dobré časy pro celý dodavatelský řetězec. Zatímco výrobci vozidel si udržují vysoké objemy výroby, podle údajů AutoSAPu tržby dodavatelů loni mírně poklesly a většina firem současně čelila růstu mzdových, energetických i materiálových nákladů.
Miroslav Dvořák, předseda představenstva a majitel společnosti MOTOR JIKOV Group, je zároveň viceprezidentem a místopředsedou Divize dodavatelů a účelových organizací Sdružení automobilového průmyslu, zná proto situaci v sektoru velmi dobře. Popisuje ji jako souběh problémů, které se navzájem násobí. „Evropský automobilový trh se stále nevrátil na úroveň před rokem 2020, zatímco náklady na práci, energie, materiál i financování zůstávají výrazně vyšší. Pro dodavatele to znamená tlak na marže, složitější plánování kapacit a delší návratnost investic. Nejde tedy o jeden izolovaný problém, ale o souběh několika faktorů, které se navzájem zesilují.“
Podobnou zkušenost má společnost BRANO. Václav Juříček, člen představenstva společnosti BRANO Group, upozorňuje nejen na pokles prodejů vozidel v EU, ale i na zostřující se konkurenci v celém dodavatelském řetězci. Tlak přichází shora s nástupem čínských automobilek, které tlačí ceny a marže dolů, současně se ale kvůli menšímu evropskému trhu zostřuje boj mezi samotnými dodavateli.
„Množství konkurentů z Německa a dalších zemí se již dostalo do insolvence a situace evropského autoprůmyslu bude zřejmě horší. Nepamatuji takové množství ‚global sourcingů‘ zákazníka, tedy relokace běžících projektů od konkurence primárně z titulu krachu. Z tohoto dění zatím pochopitelně benefitujeme a jsou to pro BRANO obchodní příležitosti, uvidíme na jak dlouho,“ říká Václav Juříček.
 „Množství konkurentů z Německa a dalších zemí se již dostalo do insolvence a situace evropského autoprůmyslu bude zřejmě horší. Nepamatuji takové množství „global sourcingů“ zákazníka, tedy relokace běžících projektů od konkurence primárně z titulu krachu. Z tohoto dění zatím pochopitelně benefitujeme a jsou to pro BRANO obchodní příležitosti, uvidíme na jak dlouho,“ říká Václav Juříček, člen představenstva společnosti BRANO Group.
Pro firmy je nepříjemná především kombinace klesajících nebo kolísajících objednávek a nákladů, které opačným směrem příliš nejdou. „Odvolávky a tržby meziročně klesají, proti tomu naše variabilní i fixní náklady jsou pod tlakem značné inflace – ať už jde o materiál, jako jsou ocel, polymery nebo elektronika, tak o energie, logistiku, mzdy či náklady na software. Nemůžeme opomenout ani vliv sílící koruny a dopad kurzu k euru či dolaru,“ vypočítává Václav Juříček. Do toho podle něj přicházejí časté odklady, nebo dokonce rušení zákaznických projektů.
Zakladatel firmy BRANO a předseda představenstva celé skupiny Pavel Juříček tuto kombinaci problémů souhrnně označuje za „smrtící koktejl“.
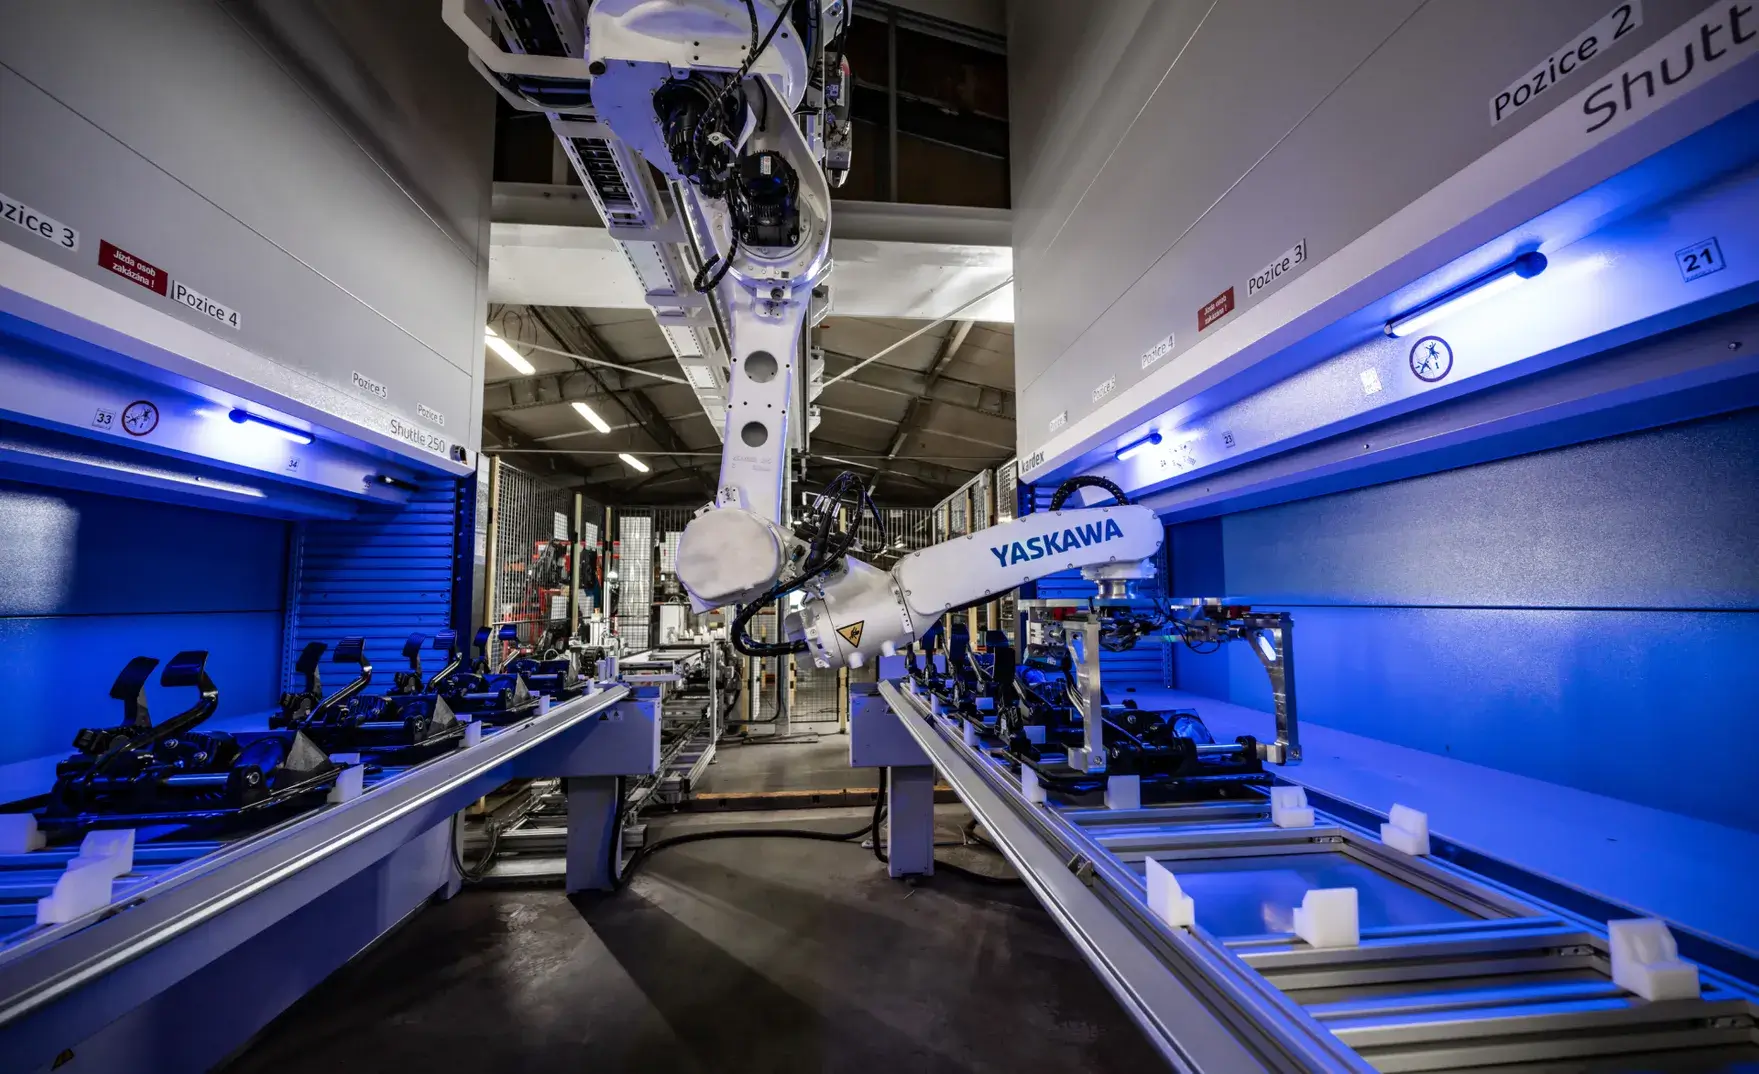
BRANO Group naopak zaznamenává pokles objednávek a tržeb, zatímco náklady dál rostou. Nové obchodní příležitosti ale získává i díky přebírání projektů od konkurentů, kteří se dostali do insolvence. | Foto: BRANO Group
Nejhorší je nejistota
Samotný pokles trhu přitom nemusí být tím největším problémem. Pro investičně náročný průmysl může být ještě nebezpečnější nepředvídatelnost.
„Dodavatelé často nevědí, s jakými objemy mohou počítat za rok, za dva nebo za tři roky. Z této nejistoty následně vyplývá tlak na ceny, komplikovanější plánování kapacit i obtížnější rozhodování o investicích,“ říká Miroslav Dvořák z MOTORu JIKOV.
Podnik přitom nemůže jednoduše přestat investovat. Musí automatizovat, robotizovat, digitalizovat a připravovat nové výrobní technologie, současně ale často nemá dostatečně dlouhý výhled zakázek ani jistotu, jak rychle se budou jednotlivé technologické trendy prosazovat.
„Firmy musí investovat, i když nemají jistotu zakázek.“
Typickým příkladem je elektromobilita. Dodavatelé dostávali a stále dostávají objednávky a požadavky na nové projekty pro elektromobily, podle nichž plánují kapacity a investují. Jenže evropský trh s těmito vozy zatím neroste tak rychle, jak bylo původně očekáváno. Dodavatel tak musí být na technologickou změnu připraven, ale neví přesně, kdy a v jakém objemu se nové programy rozběhnou.
To je problém i v evropském měřítku. Některé firmy nástup nových technologií podcenily, jiné naopak investovaly do kapacit pro elektromobilitu v očekávání rychlejšího růstu. Pokud se nenaplní původně plánované objemy, návratnost investic se prodlužuje.
O opatrnosti firem svědčí také data VDA. Podle průzkumu zveřejněného v červnu 2026 uvedlo 67 procent německých dodavatelů, že museli investice původně plánované v Německu odložit, přesunout do zahraničí nebo úplně zrušit. Jen malé procento firem plánuje vytvářet nová pracovní místa ve své domovské zemi. Nejde nutně o plošný odchod výroby z Evropy, ale o přesun části investic do konkurenceschopnějších lokalit.
Hodnota se stěhuje jinam
Dodavatelé současně neřeší pouze to, kolik automobilů se v Evropě vyrobí. Mění se také to, na kterých dílech se bude v budoucnu vydělávat.
BCG očekává přesun hodnoty směrem k softwarově definovaným vozidlům, výkonové elektronice, polovodičům, bateriovým technologiím a asistenčním systémům. Tradiční komponenty porostou výrazně pomaleji a segmenty přímo spojené se spalovacími pohony čeká dlouhodobý útlum.
To pro tradiční české dodavatele znamená dvojí tlak. Musejí zvládnout současný boj o cenu a zakázky, ale zároveň investovat do kompetencí, které budou potřebovat za pět nebo deset let.
Šéf MOTORu JIKOV Dvořák připomíná ještě jednu jednoduchou strukturální změnu: elektromobil má méně součástek než vůz se spalovacím motorem. „Podle typu vozidla může jít až o desítky procent, v některých oblastech přibližně o polovinu. Pro dodavatele to znamená, že budou muset hledat nové výrobní programy, rozšiřovat své technologické kompetence a víc diverzifikovat zákaznické portfolio.“
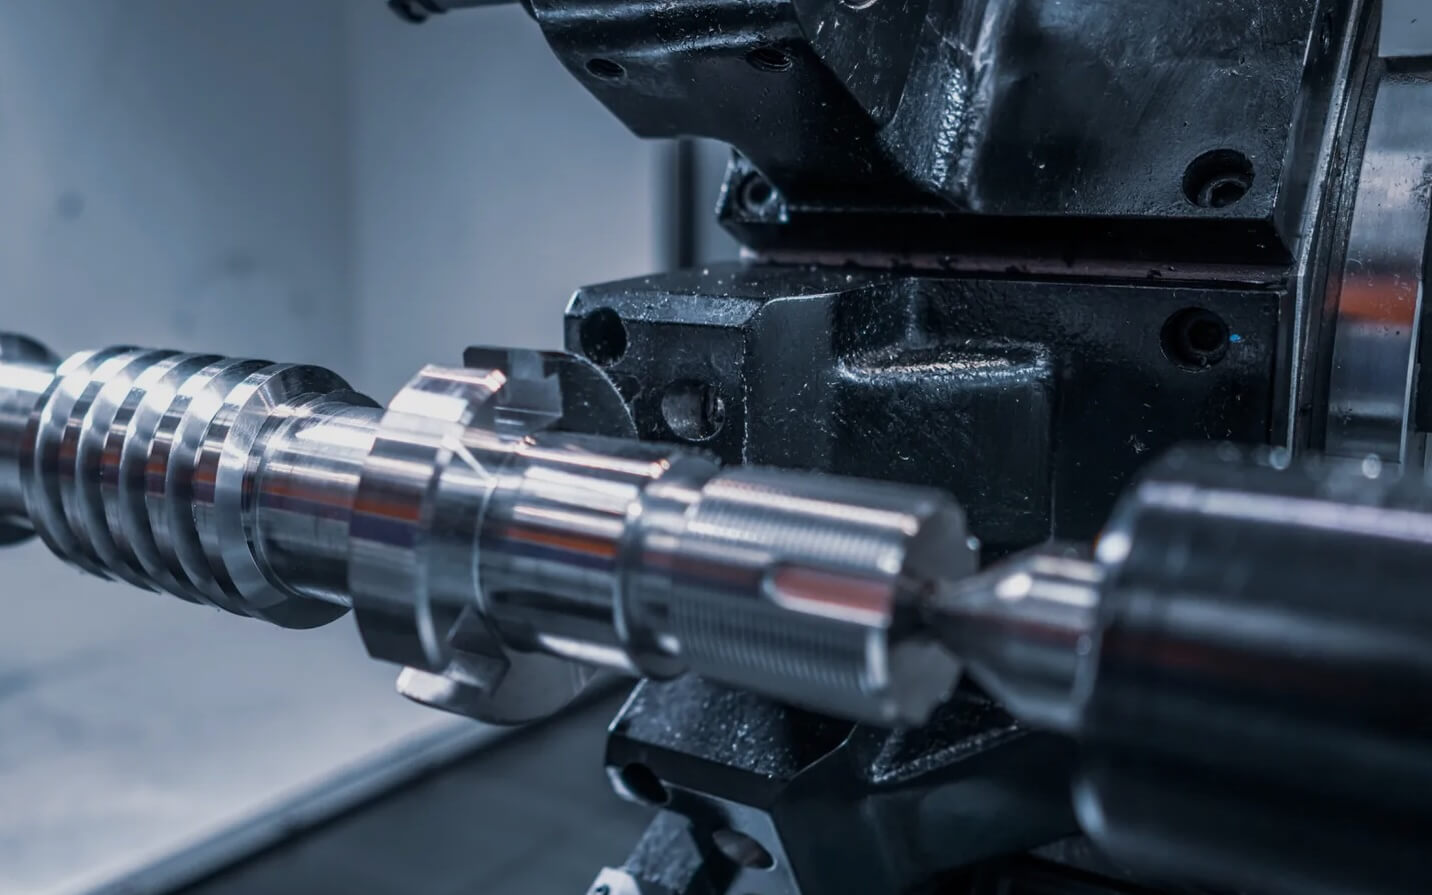
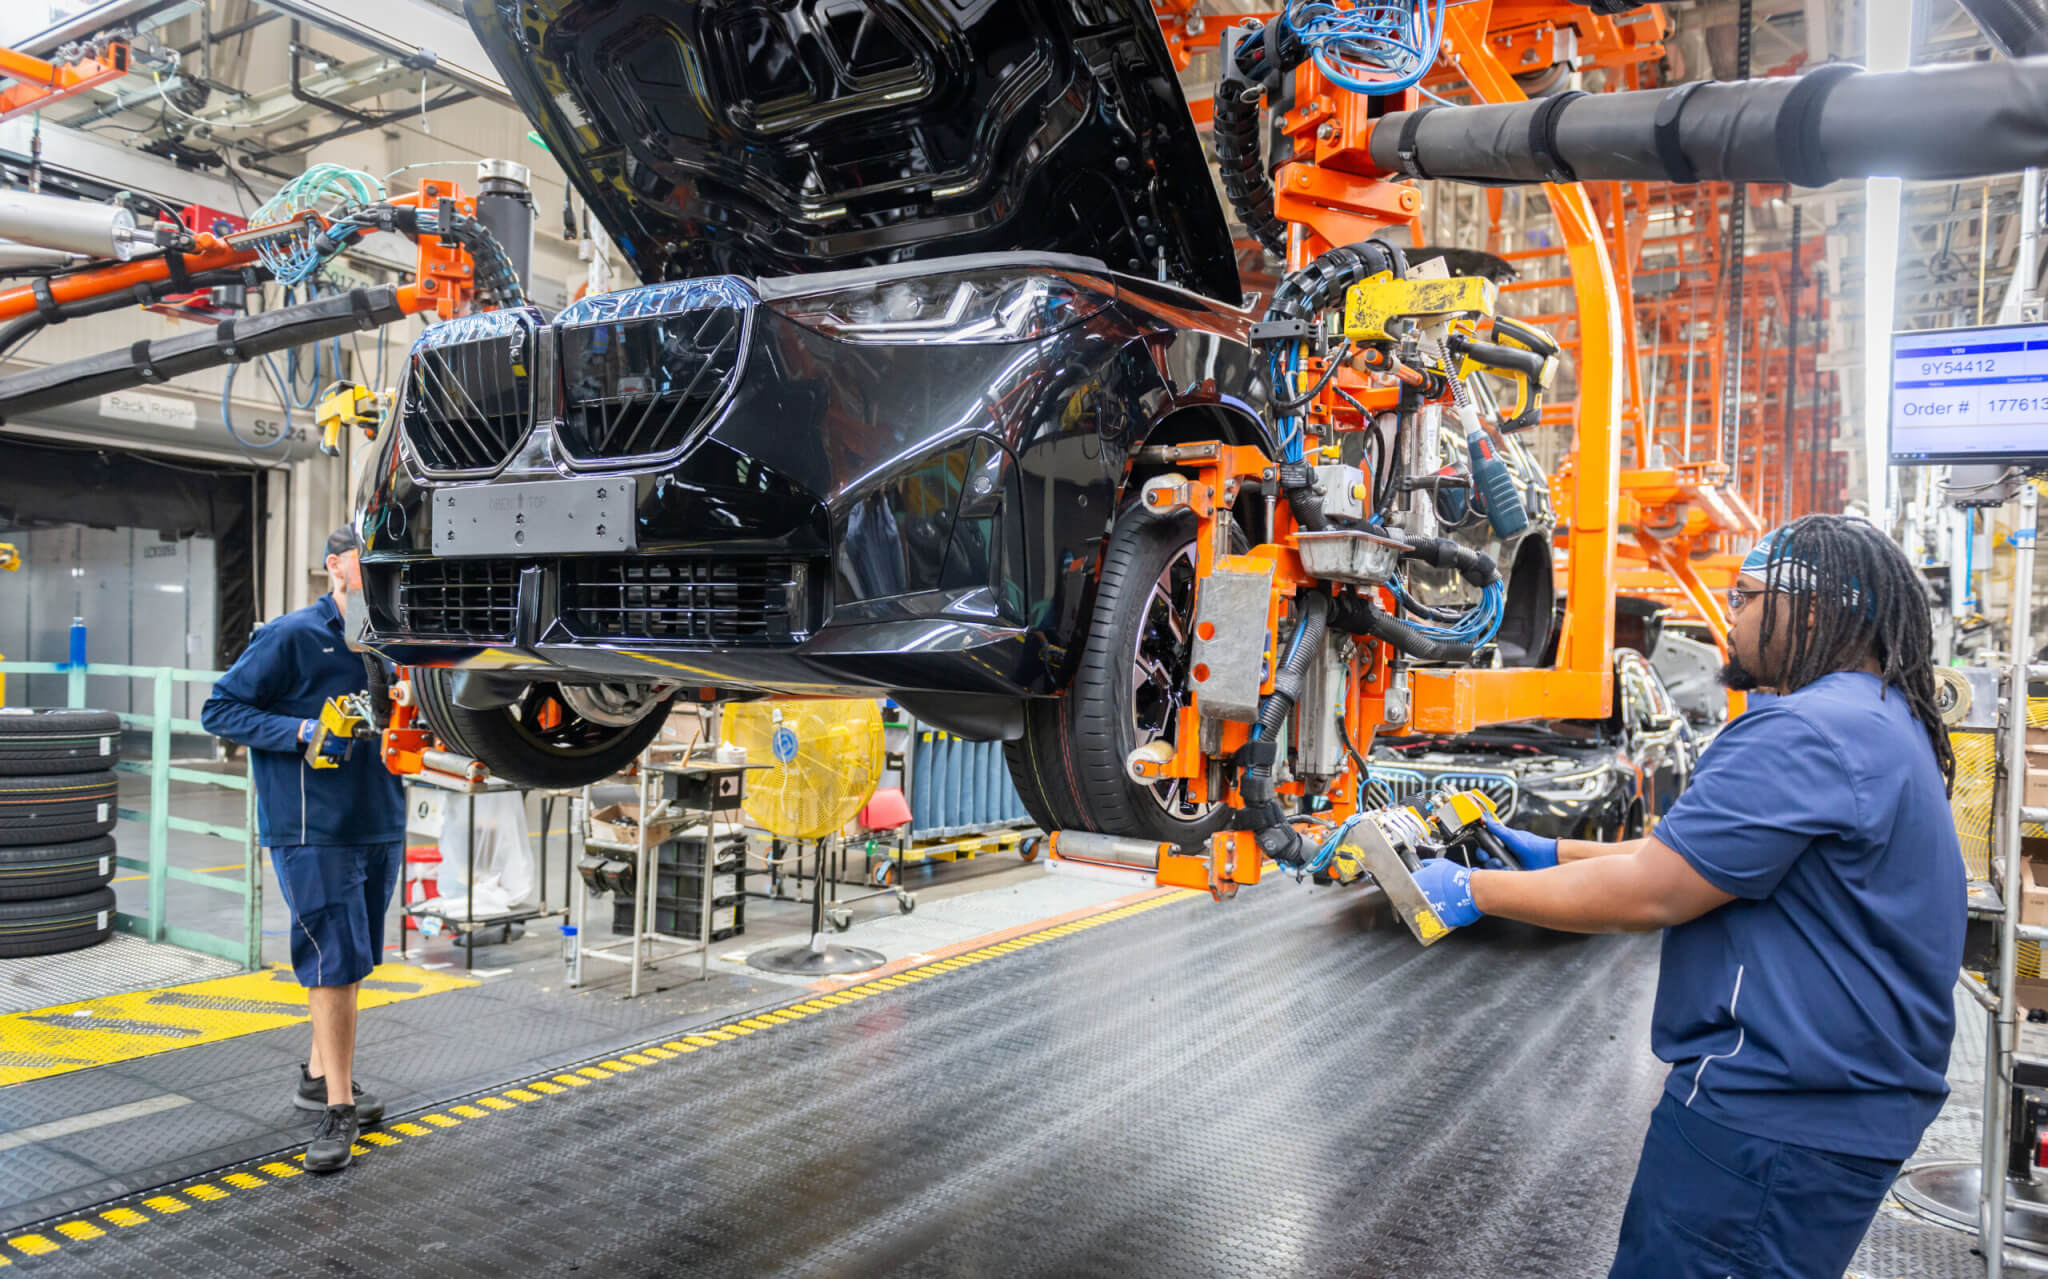
Obrábění kovové hřídele. | Foto: BRANO Group
Automobilky: Naše požadavky se zásadně nemění
Zajímavě odlišný obraz přichází z druhé strany řetězce. Velcí odběratelé zdůrazňují především kontinuitu. V jejich zájmu je mít stabilní dodavatelskou základnu, dlouhodobé vztahy a zachovat nasmlouvané objemy a termíny.
„Doba se zrychluje. Stejně jako my musíme být dnes pružnější, musí pružněji reagovat i naši dodavatelé,“ říká Petr Michník, vedoucí administrativní divize automobilky Hyundai Motor Manufacturing Czech. Nepovažuje to ale za zásadní změnu vztahu mezi automobilkou a dodavateli. Nové nároky podle něj přibývají například v oblasti ESG (Environmental, Social and Governance – kritéria vlivu na životní prostředí, vztahy ve společnosti a řádné řízení firmou). Ty zasahují hluboko do dodavatelského řetězce a zejména pro menší firmy znamenají další administrativní i nákladovou zátěž.
Podobně situaci vidí prezident kolínské Toyota Motor Manufacturing Czech Republic Robert Kiml. „Máme na dodavatele vysoké požadavky, ale to měla Toyota vždycky,“ říká. Klíčová je podle něj především dobrá komunikace. Toyota má dodavatelskou základnu složenou z finančně stabilních firem a neočekává, že by probíhající restrukturalizace zásadně ohrožovaly dodávky.
„Samozřejmě jsme se za těch dvacet let setkali s tím, že měl dodavatel potíže, a byly i případy, kdy jsme mu finančně pomáhali, aby přežil, nebo aby mohla být výroba přesunuta jinam. Většina dodavatelů ale dnes restrukturalizuje bez toho, že by ovlivnila hlavního zákazníka. A my se do toho nevměšujeme,“ dodává Kiml.
Z pohledu dodavatelů je ale změna patrnější. Miroslav Dvořák eviduje výrazně vyšší nároky zákazníků na cenu, kvalitu, flexibilitu i rychlost reakce. Odběratelé chtějí kratší dodací lhůty, menší série a častější změny objednávek, zároveň očekávají stoprocentní kvalitu a dlouhodobou cenovou stabilitu.
„Dříve jsme měli k dispozici stabilnější a delší výhledy, dnes se objednávky mění častěji a zákazníci své potřeby potvrzují v kratším horizontu. Dodavatel proto musí být mnohem pružnější a zároveň si udržet vysokou produktivitu,“ říká Dvořák.
 „Dříve jsme měli k dispozici stabilnější a delší výhledy, dnes se objednávky mění častěji a zákazníci své potřeby potvrzují v kratším horizontu. Dodavatel proto musí být mnohem pružnější a zároveň si udržet vysokou produktivitu,“ říká Miroslav Dvořák, generální ředitel MOTOR JIKOV Group.
Z krize vzešlo i větší partnerství
Ne všechny změny vztahů mezi automobilkami a dodavateli jsou negativní. Šéf českého Schaeffleru Lukáš Rosůlek upozorňuje, že covid paradoxně obě strany sblížil: „Velkou změnu představoval covid. Přerušení dodavatelských řetězců přineslo daleko větší otevřenost a flexibilitu. Naši odběratelé nás začali víc poslouchat, začali nás víc brát jako partnery.“
Těsnější spolupráce souvisí také s technologickou proměnou automobilu. Z původních dodavatelů mechanických dílů se mnohdy stávají systémoví dodavatelé, kteří řeší také propojení se softwarovou architekturou vozidla nebo i otázky kybernetické bezpečnosti. Současně podle Rosůlka výrazně vzrostl tlak na maximální kvalitu.
Jak se z toho dostat
Reakce firem mají několik společných jmenovatelů: snižování nákladů, automatizaci, větší flexibilitu výroby, vlastní vývoj a především diverzifikaci.
BRANO například pokračuje v investicích do vývoje výrobků i výrobních procesů a zaměřuje se na produkty s vysokým podílem vlastního duševního vlastnictví, které může nabídnout více zákazníkům na různých trzích.
„Aplikujeme přístup ‚global but local‘ – lokálně vyráběná komodita se stejnou kvalitou služeb na všech klíčových trzích automotive. Tento přístup se nám doposud osvědčil,“ říká Václav Juříček z BRANO.
Firma zároveň vyvíjí standardizovaná modulární výrobní zařízení. Ta jsou sice investičně náročnější, jejich výhodou je však možnost využití pro širší portfolio výrobků. Pokud zákazník sníží odvolávky nebo projekt úplně zruší, není výrobní zařízení tak úzce svázáno s jedinou zakázkou.
„Je to běh na dlouhou trať a není snadné tuto filozofii naroubovat na širokou paletu našich technologií, nicméně se nám to u našich core výrobních technologii relativně daří a některé aplikace již přináší kýžený efekt v podobě nových obchodů či sekundárně využitých investic,“ dodává Václav Juříček.
„Podniky nemůžou všechno řešit samy, říká Miroslav Dvořák.“
Diverzifikace je jedním z hlavních témat také pro MOTOR JIKOV Group. Firma podle Miroslava Dvořáka v současnosti výrazný celkový pokles objednávek nepozoruje a získává i nové významné projekty, například velkou zakázku v oblasti tažných zařízení. Do budoucna ale s určitým poklesem tradičních automobilových programů počítá.
Nové příležitosti proto hledá v rozšiřování zákaznického portfolia, mimo tradiční automobilové programy a v zakázkách s vyšší přidanou hodnotou. Staví přitom na zkušenostech s přesným strojírenstvím, tlakovým litím, obráběním, montáží a automatizací výroby.
Hlavním trhem pro firmu zůstává Evropa. Mimo ni se v současnosti soustředí především na hledání konkurenceschopných dodavatelských zdrojů. Vedle Číny, kde spolupráci komplikují logistika, komunikace a geopolitická rizika, vidí Dvořák jako perspektivní Indii.
Nejsou lidi. A nebudou
Ani nejlepší strategie ale nepomůže, pokud ji nebude mít kdo uskutečnit. Nedostatek technických profesí označuje za jeden z rozhodujících problémů také vrcholový manažer BRANO Pavel Juříček. Kromě toho budou podle něj firmy muset zvládnout požadavky ESG, ESRS (European Sustainability Reporting Standards – Evropské standardy pro vykazování udržitelnosti) a TISAX (Trusted Information Security Assessment Exchange – standard a mechanismus pro hodnocení a vzájemnou výměnu informací o kybernetické a informační bezpečnosti v automobilovém průmyslu), snížit náklady na správu a vyrovnat se s CBAM (Carbon Border Adjustment Mechanism – mechanismus uhlíkového vyrovnání na hranicích EU) i růstem cen oceli, plastů a elektroniky.
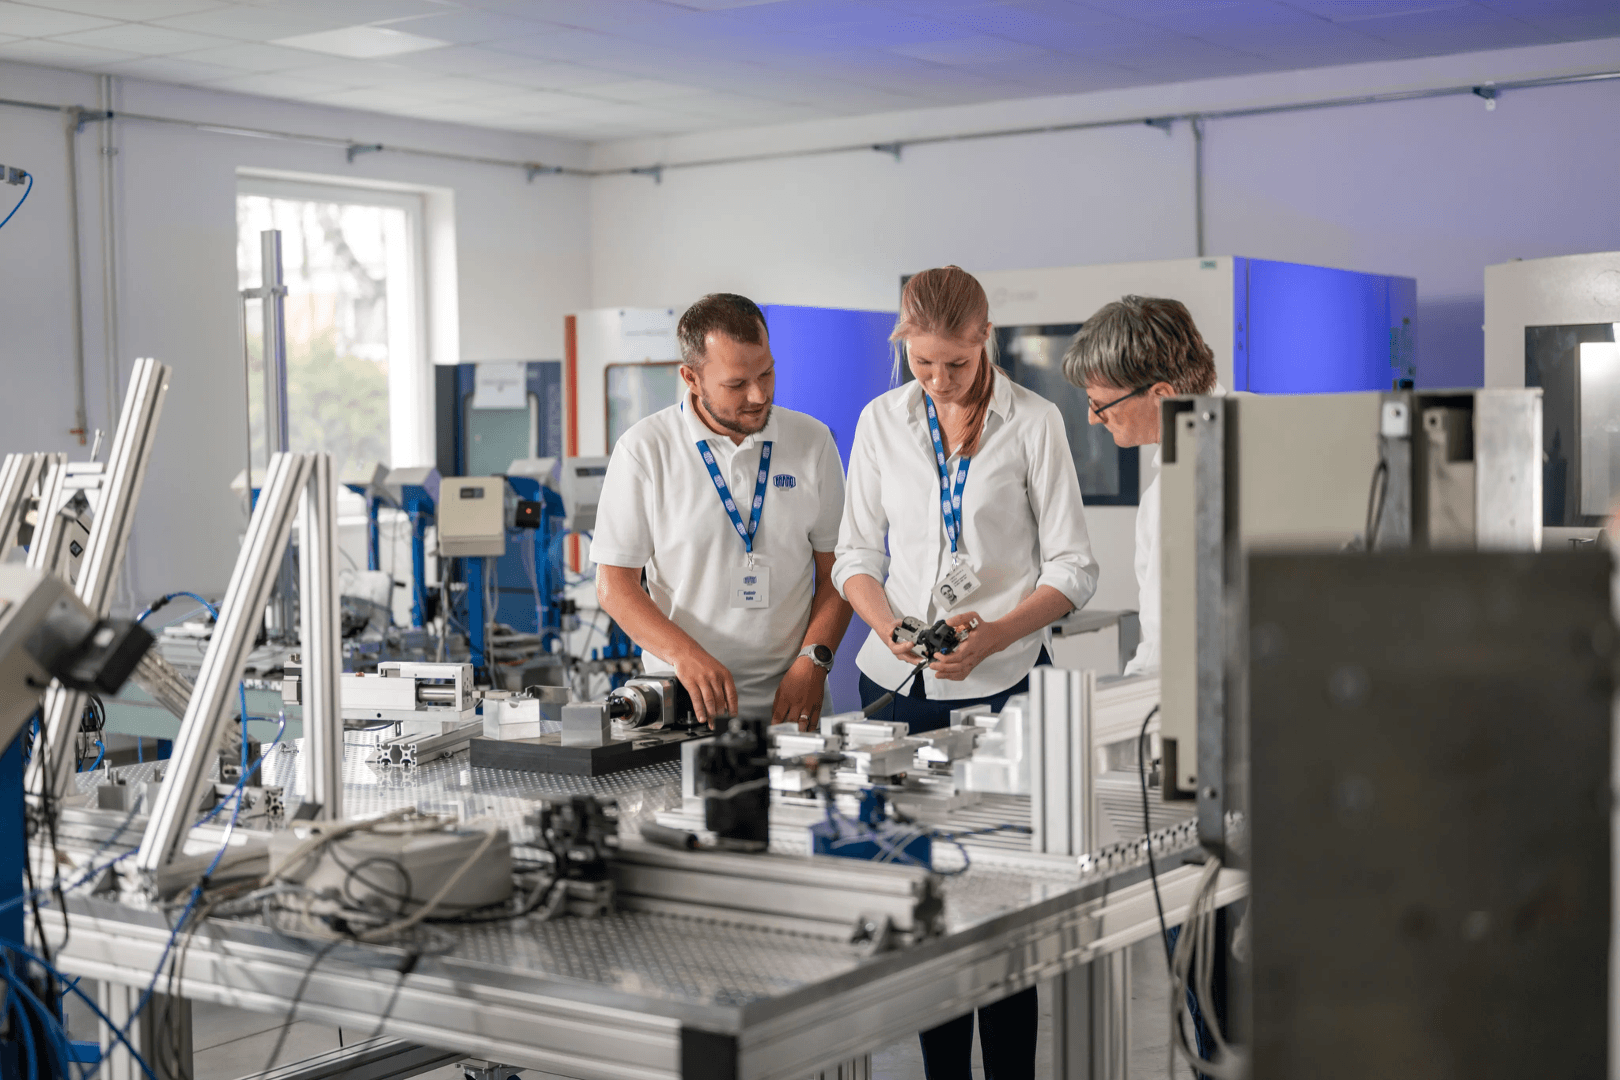
Nedostatek technických profesí označuje za jeden z rozhodujících problémů také vrcholový manažer BRANO Pavel Juříček. | Foto: BRANO Group
Pro MOTOR JIKOV je nedostatek lidí natolik strukturálním problémem, že se snaží odborníky dlouhodobě vychovávat sám. Spolupracuje se školami a rozvíjí zaměstnance ve vlastním školicím zázemí. Současně využívá pracovníky ze zahraničí, například z Filipín.
„České firmy nemohou dlouhodobě soutěžit pouze nízkou cenou práce. Musí nabídnout vysokou kvalitu, technické know-how, automatizovanou výrobu a schopnost řešit pro zákazníka složité technologické úkoly,“říká Miroslav Dvořák. Právě zde podle něj vstupuje do hry i stát. Konkurenceschopnost průmyslu bude záviset na vzdělávacím systému, pracovním trhu, energetice i investičním prostředí. „Průmyslové podniky nemohou všechny strukturální problémy řešit samy.“
Dvořák přitom odmítá představu Česka jako pouhé automobilové montovny. Tuzemské firmy podle něj disponují vývojovými, konstrukčními i technologickými kapacitami a řada z nich dokáže zajistit celý proces od vývoje a konstrukce přes výrobu a automatizaci až po finální dodávku.
Kdo přežije příštích pět let
Právě schopnost nabídnout něco víc než výrobní kapacitu za přijatelnou cenu může rozhodovat o tom, kdo z evropské transformace vyjde jako vítěz.
 „Důležité bude nespoléhat na jednoho jediného zákazníka, mít více zákazníků a víc výrobkových skupin, zaměřit se na výrobky, které budou potřeba ne teď, ale za pět, za deset let,“ říká Lukáš Rosůlek, šéf českého Schaeffleru.
Podstatně ostřeji hodnotí budoucnost Václav Juříček. Pročišťování evropského dodavatelského trhu podle něj už začalo a zdaleka není u konce. „Několik následujících let bude zásadních v tom, kdo obstojí. Mít vlastní produkt či dostatečně štíhlou organizaci, která dýchá s firmou, se může ukázat jako klíčový faktor,“ říká.
Firmy tak budou hledat citlivou rovnováhu mezi investicemi do vývoje a výroby, růstem produktivity a nutností neustále optimalizovat náklady. A to v době, kdy se samotný trh zmenšuje a konkurence zostřuje.
Miroslav Dvořák přesto neočekává technologickou revoluci ze dne na den. Budoucnost automobilového průmyslu vidí spíše jako evoluci. Elektromobilita bude pokračovat a její význam poroste, avšak pravděpodobně pomaleji, než se původně předpokládalo. Trh tak bude delší dobu kombinovat víc technologií.
Právě schopnost fungovat v tomto mezidobí může být pro dodavatele rozhodující. Musejí investovat do budoucnosti, aniž přesně vědí, jak rychle přijde. Držet ceny, přestože jejich vlastní náklady rostou. Být flexibilnější, i když potřebují vyšší produktivitu. A hledat nové zákazníky a nové výrobky v době, kdy zároveň bojují o udržení těch stávajících.
Akutní krize evropského dodavatelského průmyslu možná skončila. Návrat ke starému normálu se ale nekoná. Začal boj o to, kdo se dokáže přizpůsobit novým podmínkám.
Pohled Petra Knapa: Žádná „černá labuť“. Nový normál
Razantní snížení nákladů, nový strategický cíl, diverzifikace odběratelů i regionů, rekvalifikace pracovníků. To jsou podle Petra Knapa, experta na automobilový průmysl, některá z opatření, kterými se dodavatelské firmy mohou připravit na nové podmínky v automotive. Hlavně si nesmějí „lhát do kapsy“ a čekat na návrat starých časů.
Pohled Petra Knapa, experta na automobilový průmysl. | Foto: Petr Knap
Automotive se posunul za akutní krizovou fázi, funguje ale ve strukturálně náročnějším prostředí. Vyšší úroky, tlak na náklady, nedostatek lidí, rostoucí čínská konkurence a volatilní geopolitika jsou dlouhodobou realitou, ne výkyvem. „To je podstatný rozdíl oproti roku 2021. Tehdy chyběly čipy a byla to ‚černá labuť‘. Dnes je to nový normál,“ říká Petr Knap.
Které strukturální změny v automobilovém průmyslu dnes považujete za nejvýznamnější?
Jednoznačně přesun hodnoty. Boston Consulting Group (BCG) očekává, že celková poptávka po komponentech poroste zhruba o 3,5 procenta ročně do roku 2035. Za tím se ale skrývá zásadní posun k softwarově definovaným vozům a komponentům pro elektromobilitu. Klasické díly rostou maximálně nízkými jednotkami procent, zatímco elektrická a elektronická architektura, ADAS a autonomie až dvojciferným tempem. Mění se tedy, kde lze v automotive vydělávat.
Potvrzují to i zákazníci. Podle McKinsey kladou největší důraz na ADAS, elektrické pohony a digitální ekosystémy, zatímco komfort, design a značka ztrácejí na významu. To zhoršuje situaci dodavatelů mimo elektroniku a software.
Druhá změna je objemová. Evropská výroba zůstává zhruba o 20 procent, tedy téměř o tři miliony vozů, pod úrovní před pandemií. Navíc ji zatěžuje velmi volatilní a obtížně predikovatelná poptávka.
Kde je největší riziko pro české dodavatele a které firmy jsou nejvíc ohrožené?
Český dodavatelský ekosystém je silný právě v segmentech, které hodnotu ztrácejí: v mechanice, dílech pro spalovací motor a interiérech. Významná část firem patří do Tier 2 a Tier 3 a je silně závislá na německých OEM. Když němečtí výrobci a Tier 1 klesají, k nám šok dorazí se zpožděním několika kvartálů. Určitou protiváhou může být přesun výroby z Německa do českých továren.
Varovný signál už vidíme. Zatímco finální výrobci drží vysoké objemy, dodavatelům podle AutoSAPu loni tržby při rostoucích nákladech mírně klesly. Nůžky mezi kondicí finalistů a dodavatelů se u nás budou dál rozevírat.
Nejvíc ohroženi jsou malí a střední dodavatelé Tier 2 a Tier 3 zaměření na díly pro spalovací motor a výrobci dekorativních a pohledových dílů. Rizikové jsou také firmy závislé na jednom odběrateli nebo konkrétních modelech, které mohou končit. Lepší pozici mají dodavatelé platformových dílů.
Ve kterých segmentech vznikají nové příležitosti? Jde jen o elektromobilitu?
Příležitosti jsou tam, kam se přesouvá hodnota: ve výkonové elektronice, bateriových systémech, tepelném managementu elektromobilů, polovodičích, ADAS a senzorice, kabelážích, softwaru a konektivitě. Pro řadu dodavatelů je příležitostí také diverzifikace do obranného průmyslu, případně do „dual use“ výrob takzvaného dvojího užití.
Druhou příležitostí je lokalizace. OEM zkracují dodavatelské řetězce a hledají kratší a odolnější toky dodávek. Šanci má ten, kdo dokáže dodat technologicky náročnější obsah blízko montážního závodu. Českými příklady jsou Schaeffler v Ostravě a Trutnově nebo Aisin v Písku.
Co rozhodne o tom, zda dodavatelská firma zůstane konkurenceschopná?
V první řadě nákladová disciplína – dvojciferné procentní snížení nákladů i s využitím automatizace a AI. Dále schopnost posunout se ke komplexnějším dodávkám včetně elektroniky a softwaru, flexibilita napříč typy pohonů a kapitálová síla umožňující přežít delší návratnost investic i výkyvy poptávky.
Vítězové využijí tlak k transformaci, nejen ke snižování nákladů. Zásadní přerod ale bude mít i mnoho poražených.
Jak se na to mají dodavatelské firmy připravit? Co by měly udělat jako první?
Měly by vyhodnotit, kolik jejich tržeb závisí na spalovacím motoru, konkrétních zákaznících a modelech a jaká je jejich prognóza. Razantně snižovat náklady ještě před větším propadem zakázek, vybrat si realistický strategický cíl v rostoucích segmentech a diverzifikovat odběratele i regiony. Využít evropské a národní peníze na rekvalifikaci a přechod ke komponentům pro elektromobily, případně do obranného či „dual use“ průmyslu. Pomoci mohou také pragmatická partnerství a aliance.
Hlavně si firmy nesmějí „lhát do kapsy“. Musejí počítat s nižším objemem evropského trhu jako se základním scénářem, ne čekat na návrat k roku 2018. Ten nepřijde. Stále větší část trhu navíc bude patřit čínským značkám a prosadit se jako jejich dodavatel v Evropě je pro evropské firmy extrémně obtížné.
Kontakt